Euribor.eu mõju finantsturgudele

Mis on Euribor?

Euribor on lühiajaliste laenude intressimäär, mida kasutavad Euroopa pangad omavaheliste laenude puhul. See määr kajastab, kui palju pangad on nõus üksteisele raha laenama. Euribori määr muutub regulaarselt, sõltudes turuolukorrast ja majanduse arengutest.

Euribori mõju laenudele

Euribori tase mõjutab otse laenude intressimäärasid. Kui Euribor tõuseb, kasvavad ka laenuintressid. See võib mõjutada kodulaenude ja autolaenude hinda. Kuid kui Euribor langeb, siis saavad laenuvõtjad madalamaid intressimäärasid. See muudab laenu odavamaks ning võib tõsta inimeste ostujõudu.

Investorite reaktsioon

Investorid jälgivad Euribori muutusi hoolikalt. Intressimäärad mõjutavad investeeringute tootlust. Kõrge Euribor võib vähendada aktsiate ja kinnisvara atraktiivsust. Madal Euribor kutsub investoreid rohkem investeerima, sest laenud on soodsamad. Seega mõjutab Euribor finantsturgude stabiilsust ja investeeringute suundi.

Euribori tõus ja mõju

Euribori tõus võib tähendada, et majanduses toimub kiire kasvu periood. Sellisel juhul saavad investorid kasumit suurendada. Siiski võivad kõrgemad laenuintressid vähendada kodumajapidamiste kulutusi. See võib aeglustada majanduse kasvu ja vähendada nõudlust.

Euribori langus ja mõju

Madalam Euribor teeb laenud odavamaks. See võib suurendada tarbimist ja investeeringuid. Inimesed tunnevad end kindlamalt, kui intressid langevad. Madal Euribor võib ka keskpankade poliitikat mõjutada, sundides neid langetama intressimäära, et stimuleerida majandust.

Positiivne mõju

  1. Odavamad laenud: Inimesed ja ettevõtted saavad madalamaid laene. See suurendab investeeringute ja tarbimise taset.
  2. Finantsturgude kasvu toetamine: Madalamad intressid võivad suurendada aktsiahindu, sest investeeringud tõusevad.
  3. Ehitustegevuse kasv: Kodulaenude madalamad intressid võivad suurendada uute kodude ja korterite ehitust.

Negatiivne mõju

  1. Üksnes lühiajaline kasv: Madalad intressimäärad võivad tekitada illusiooni. Kui intressid tõusevad, võivad finantsturud ja majandus kokku kukkuda.
  2. Pikaajaline võlg: Madalad intressimäärad võivad viia suuremate võlgade tekkimisele. Inimesed võivad võtta endale liiga palju laene, kui intressid on madalad.
  3. Inflatsioonirisk: Kui madal Euribor viib suure tarbimise ja investeeringuteni, võib see tekitada inflatsiooni. See omakorda toob kaasa kõrgemad elukalliduse ja intressimäärade tõusu.

Järeldus

Euribor mängib olulist rolli finantsturgude toimimises. Selle tase mõjutab laenude intressimäärasid, investeeringute otsuseid ja majanduse üldist käekäiku. Laenuvõtjad ja investorid peavad Euribori muutusi tähelepanelikult jälgima, et teha teadlikke otsuseid.

Kuna Euribor on Euroopa rahaturgudel ülioluline, tasub lugeda rohkem siit ja mõista, kuidas euribor mõjutab investoreid. Täiendavad allikad, nagu Delfi ja Postimees, pakuvad väärtuslikku teavet Euribori mõjude kohta.

Kiirlaen ja SMS-laen

Kiirlaen ja SMS-laen on mõlemad laenud, mida pakuvad kiirlaenuettevõtted ning mis on üldiselt mõeldud lühiajalistele finantsraskustele lahenduse leidmiseks. Kuid need kaks laenuviisi erinevad omavahel oluliselt.

Kiirlaen

Kiirlaen on laenuliik, mis nagu nimigi vihjab, on kättesaadav kiiresti. Kiirlaenu saab taotleda interneti kaudu ja kogu protsess võtab aega otsusest mere mõne tunni. Kiirlaenu põhirohk on lühiajalisus ja kiirus, mis tähendab, et tegemist pole pikka aega kestva laenuga kiirlaen. Kui pangalaen nõuab tihti mitmeid dokumente ja hoolsat kontrolli, siis kiirlaenude puhul on protsess mõnevõrra lihtsam. Samas peab arvestama, et kiirlaenule kehtib tavaliselt suurem intressimäär kui pikemaajalistele laenudele.

SMS-laen

SMS-laen on laenuvorm, mida saab taotleda mobiiltelefoni teel ehk saates laenutaotluse tekstisõnumi formaadis. SMS-laenu puhul on oluline märkida, et see on mõeldud väiksemate summade laenamiseks ja tagasimakse periood on tavaliselt lühike. Kuigi SMS-laenu taotlemine on väga mugav, võib proportsionaalselt kõrgemad intressimäärad muuta laenamise kalliks SMS-laen.

Mis vahe on kiirlaenul ja SMS-laenul?

Mõlemad, kiirlaen ja SMS-laen, on mõeldud kiireks finantsabi pakkumiseks, kuid nende erinevus seisneb eelkõige laenu taotlemise viisis ja tingimustes. Suurim erinevus on see, et kiirlaenud tavaliselt hõlmavad suuremaid summasid kui SMS-laenud. Lisaks on kiirlaenu taotlemine võrreldes SMS-laenuga mõnevõrra keerulisem, sest see nõuab tihtipeale isikliku konto loomist laenufirma veebilehel.

See tähendab, et kuigi mõlemad on mõeldud kiireks rahaliseks abiks, võivad nende tingimused oluliselt erineda. Teadlikkus nendest erinevustest aitab laenuvõtjal teha informeeritud otsuse.

Laenud ja inimeste finantstervis

Olenemata laenu tüübist, on oluline neile läheneda ettevaatusega ning neid kasutada ainult viimase abinõuna. Lõppude lõpuks, kui laenu ei saa õigel ajal tagasi maksta, võib see põhjustada võlgnevusi ja finantsprobleeme. Enne laenu võtmist peab inimene hindama oma finantsseisundit ja seadma realistlikud tagasimakse eesmärgid.

Kasulik teave kiirlaenude ja SMS-laenude kohta on leitav usaldusväärsetel veebilehtedel nagu ev100 ja kiirlaen.ee.

Laen.eu võrdlusplatvorm

Laen.eu on võrdlusplatvorm, mille eesmärk on aidata tarbijatel leida parimaid laenuvõimalusi. See platvorm pakub reaalajas laenupakkumiste võrdlust, mis on suunatud sellele, et klient saaks teha teadlikke ja läbimõeldud otsuseid.

Kuidas Laen.eu töötab?

Kasutajad sisestavad platvormile oma soovid ja nõudmised, mille järel genereeritakse hulk laenupakkumisi. Laen.eu platvorm ühendab laenuvõtjaid laenuandjatega, leidmaks parimaid ja konkurentsivõimelisemaid intressimäärasid ja tingimusi. Kuidas võrrelda laenupakkumisi internetis

Eelised ja puudused

Eelkõige on väärt mainimist, et Laen.eu kasutamine on kiire ja lihtne. Einepunkt tarbib oma info sisestamiseks mõned minutid ning saab juba vastuseid. Kuid samas, kuna tegu on online platvormiga, on oluline jälgida isikuandmete turvalisust.

Teine eelis on võimalus võrrelda erinevaid laenupakkumisi ühest kohast. See tähendab, et tarbijad ei pea kulutama aega ja energiat, otsides informatsiooni erinevate laenuandjate kohta eraldi. Kuid siiski peavad laenuvõtjad olema ettevaatlikud, veendumaks, et nad mõistavad kõiki potentsiaalse laenu tingimusi ja kohustusi.

Lõppsõna

Laen.eu on väärtuslik vahend igale laenuotsijale. Välja eelkõige selle kiiruse ja mugavuse tõttu, mis aitavad tarbijatel leida parimaid laenupakkumisi.

Kuid on oluline meeles pidada, et laenamine on tõsine otsus. Enne laenu võtmist tuleb läbi mõelda oma rahaline olukord ja veenduda, et suudetakse laenu tagasi maksta. Lisaks on soovitatav konsulteerida finantsnõustajaga või teha põhjalikku uurimistööd, et mõista laenutingimuste ja intressimäärade võimalikke mõjusid.

Allikad:
EV100
Delfi
Äripäev

Krüptoraha plokiahela selgitus

Krüptoraha plokiahel on tehnoloogia, mis toetab digitaalse valuuta, näiteks Bitcoin, tööd. Selle mõistmine võib tunduda keeruline, kuid me püüame seda selgemaks teha.

Mis on plokiahel?

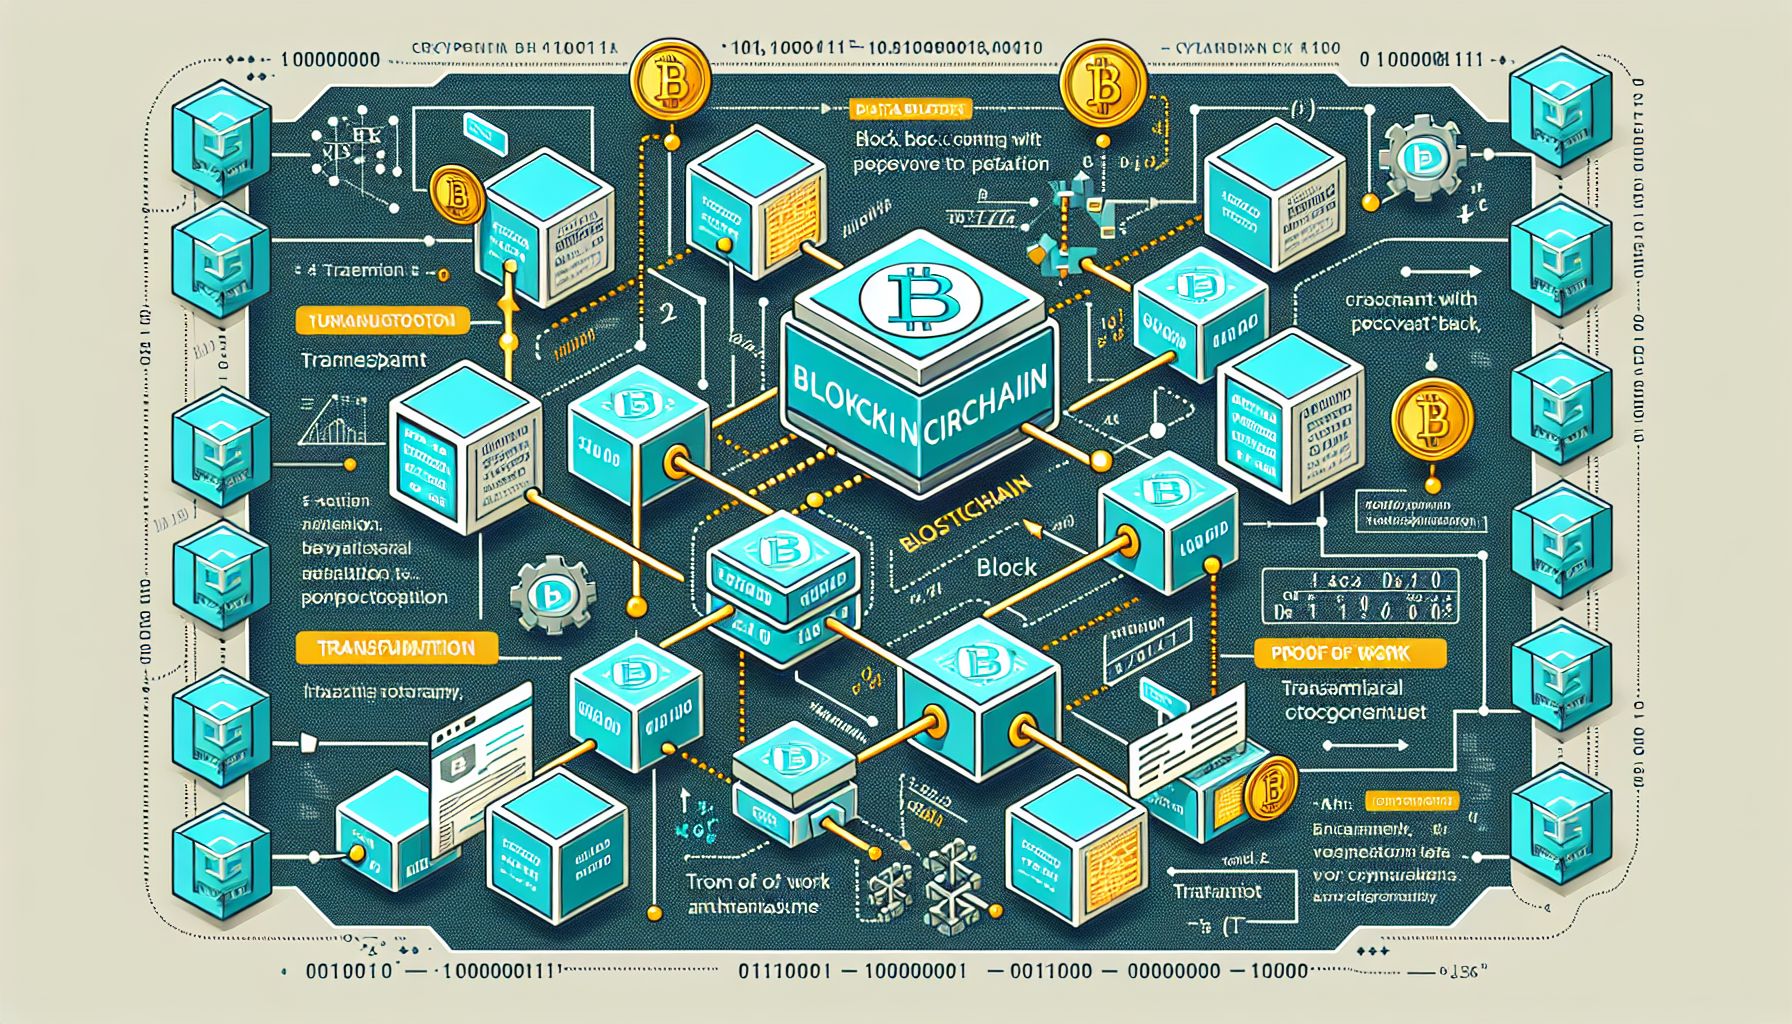
Plokiahel on digitaalne andmebaas, mis salvestab teavet eraldi plokkides. Iga plokk sisaldab olulist informatsiooni, näiteks tehingute ajalugu või digitaalsete lepingute andmed. Plokid on omavahel seotud, moodustades ahela. Selle tõttu on plokiahela süsteemis olevate andmete muutmine või manipuleerimine väga raske, sest see nõuab kõikide seotud plokkide muutmist. See teeb plokiahelast väga turvalise tehnoloogia.

Krüptoraha ja plokiahel

Krüptoraha, nagu Bitcoin, toimib plokiahela tehnoloogia peal. Plokiahel kirjutab iga tehingu plokisse. Näiteks, kui inimene A saadab inimesele B Bitcoini, salvestatakse see tehing plokki. Pärast tehingu registreerimist seda ei saa muuta ega tühistada. See tagab krüptoraha-süsteemi avatuse ja läbipaistvuse.

Kuidas töötab Blockchain

Blockchain töötab kasutades hajutatud süsteemi. Plokke ei hoita ühes kohas, vaid paljudes arvutites üle maailma. Kui tehing toimub, krüpteeritakse see ja lisatakse plokki. Pärast ploki täitmist liigub süsteem järgmise ploki juurde.

Kuna iga plokk sisaldab eelmise ploki “jälgimist” ehk tegelikult selle hashi, siis on andmed omavahel seotud ja seda on peaaegu võimatu muuta ilma jälgedeta. Kui keegi üritab tehinguid muuta, siis see muudab ploki “jälgi” ja see tundub kahtlane võrreldes teiste süsteemis olevate plokkidega.

Plokiahela kasutusvaldkonnad

Krüptoraha on plokiahela tehnoloogia kõige tuntum rakendus, kuid see pole ainus. Plokiahelat saab kasutada ka mitmetes teistes valdkondades, näiteks tervishoius, hariduses ja valitsusasutustes. See võimaldab luua läbipaistvaid ja usaldusväärseid süsteeme, kus andmeid saab kaitsta muutmise ja pettuste eest.

Järeldus

Kokkuvõttes on plokiahel digitaalne andmebaas, mis salvestab teavet turvalistes plokkides. Seda kasutatakse krüptoraha toetamiseks ja see võimaldab luua turvalisi ja läbipaistvaid digitaalseid süsteeme.

Loodetavasti on see artikkel aidanud sul mõista, kuidas plokiahel töötab ning kuidas see mõjutab krüptoraha toimimist.

Lihtsalt rahast: laenuhaldused

Laenuhaldus on protsess, mis hõlmab laenuomaniku ja laenuvõtja vaheliste finantskohustuste koordineerimist. Hõlmab laenude väljastamist, laenude järelevalvet, laenude refinantseerimist ja laenude sissenõudmist. See on oluline osa finantssüsteemist, mis aitab tagada, et laenude andjad saavad investeeritud raha tagasi ja laenuvõtjad täidavad oma kohustusi.

Laenude väljastamine

Laenude väljastamine on laenuhalduse esimene etapp. Selles etapis hindab laenuandja laenuvõtjat, tema finantsolukorda ja võimet laenu tagasi maksta. See hõlmab krediidikontrolli, finantsdokumentide uurimist ja laenuvõtjaga läbirääkimiste pidamist.

Näiteks, kui keegi taotleb kiirlaenu, siis laenuandja vaatab üle taotleja tausta, aadressil https://laen.eu/kiirlaen/ saate lisateavet.

Laenude järelevalve

Laenude järelevalve on laenuhalduse järgmine etapp. See hõlmab laenutingimuste jälgimist, laenude maksete ajakava kinnipidamise jälgimist ja vajadusel ümberkorraldamist.

Vahel võib laenuvõtjal olla mitu laenu korraga hallata. Selleks on välja töötatud erinevaid vahendeid ja strateegiaid. Rohkem teavet selle kohta, kuidas hallata mitut laenu korraga, leiate aadressilt https://lihtsaltrahast.ee.

Laenude refinantseerimine

Laenude refinantseerimine tähendab uue laenu võtmist, et tasuda olemasolevad laenud. See võib aidata laenuvõtjal säästa intressikulusid, lühendada laenu tagasimaksetähtaega või lihtsustada laenuhaldust, kui on mitu laenu.

Erinevad laenupakkumised ja refinantseerimisvõimalused leiate siit.

Laenude sissenõudmine

Lõpuks on laenuhalduse viimaseks etapiks laenude sissenõudmine. Kui laenuvõtja ei suuda laenu tagasi maksta, võetakse kasutusele meetmed laenu tagasimaksmiseks. See võib hõlmata vara müümist, kohtusse pöördumist või muude õiguskaitsemeetmete kasutamist.

See on laenuhalduse ülevaade. Tegemist on keeruka protsessiga, mis nõuab rahaasjades asjatundlikkust. Kuid õige lähenemis- ja strateegiaga on võimalik oma laenukohustusi hallata ja hoida oma finantsid korras.

Laenuhalduse ülevaade

Laenude haldamine

Rahateebraha: säästmine noortele

Rahateebraha Kuidas noored saavad raha kõrvale panna on oluline teema, mida tuleks rohkem rõhutada. Säästmine aitab noortel oma tuleviku rahalist turvalisust tagada. Selle artikli eesmärk on pakkuda mõningaid näpunäiteid, kuidas noored saavad oma säästmisharjumust parandada.

Mõista oma rahalisi vajadusi

See on esimene samm. Noored peaksid oma rahalised vajadused mõistma ja eelarve koostama. See hõlmab tulude ja kulude kirjapanekut ning nende võrdlemist. Tulu võib tulla näiteks osalise tööajaga tööst või stipendiumist, samas kui kulud hõlmavad elamiskulusid, õppelaene ja lõbustusi. Eelarve katmine võimaldab noortel näha, kui palju nad saavad igast sissetulekust säästa.

Õpi, kuidas raha kasvab

Noored peaksid õppima, kuidas raha kasvab, võrreldes erinevaid investeerimisvõimalusi. Nende hulka kuuluvad säästud, investeerimisfondid või aktsiad. Neid teadmisi saab hankida veebitööriistadest või finantsnõustajatelt.

Kasuta digitaalseid tööriistu

Digitaalne tehnoloogia pakub mitmeid tööriistu, mis aitavad noortel oma raha kasvatada. Näiteks hoiuse automaatne säästmisfunktsioon, raha jälgimise rakendused ja digitaalsed investeerimisplatvormid.

Võta vastutus laenude eest

Noored peaksid olema teadlikud laenude võtmise eest ja kuidas need võivad mõjutada nende finantsstabiilsust. Kiirlaenud võivad tunduda ahvatlevad, kuid nende intressimäärad on sageli kõrged. Noored peaksid kaaluma kiirlaenu võtmise tagajärgi (allikas). Samuti peavad nad mõistma, kuidas euribor võib mõjutada nende laenuintressi (allikas).

Kinnitage oma säästmise eesmärgid

Noored peaksid määratlema oma säästmise eesmärgid, alates lühiajalisest eesmärgist, nagu puhkuseks säästmine, kuni pikaajalise eesmärgini, nagu pensioni jaoks säästmine.

Leidke võimalusi säästa

Mõnikord peitub säästmise võti igapäevaste kulude vähendamises. Iga7 euro eest, mida noored kulutavad mittevajalikele asjadele, on üks euro vähem, mida nad saavad säästa. Seega on oluline kulutada targalt ja mugavustega mõistlikult ümber käia.

Lõppkokkuvõttes ei saa säästmine olla üleöö saavutus. See nõuab pühendumust ja kannatlikkust. Kuid läbimõeldud säästustrateegiaga saavad noored oma eesmärgid saavutada ja finantsiliselt turvalise tuleviku tagada. Noorte jaoks on oluline mõista, et varajane säästmine annab neile pikaajalises perspektiivis suure eelise.

Digimaksed ja e-teenused

E-teenused ja digimaksed on viimase aastakümne ajal võtnud maailma kiirelt üle. Eesti, mis on maailmatasemel e-teenuste pakkuja, on selle muutuse suunanäitaja. Artiklis tugineme asjakohasele teabele digimaksed.ee-st, mis annab ülevaate sellest, kuidas riiklikud teenused digitaliseeruvad.

Mida tähendab e-teenus?

E-teenus on teenus, mida pakutakse interneti kaudu. E-teenus võib olla mistahes teenus, alates e-poe sisseostudest kuni maksude tasumiseni. E-teenuste üldine suundumus on pakkuda üha rohkem teenuseid veebis, et vähendada teenuste osutamise aega ja muuta need tõhusamaks.

Digimaksed on e-teenuste alustalaks

E-teenuseid pakuvad organisatsioonid peavad võimaldama klientidel võimalikult lihtsalt ja turvaliselt maksta. Digimaksed on siin lahenduseks. Digimakse, mis on tehingute tegemine digitaalse tehnoloogia abil, on tõstnud mugavuse ja tõhususe uuele tasemele. Maksed tehakse otse, ilma füüsilise valuuta või pangatšekkidega tegelemata.

Võlusõna: Kasutusmugavus

E-teenused ja digimaksed on kasutanud tehnoloogiat, et muuta kasutuskogemus lihtsaks ja mugavaks. Digimakseid saab teha mõne klõpsuga nutitelefonil. E-teenused, nagu online-riigiteenused, e-pangandus, e-õpe, pakuvad mugavust, et saaksite neid kasutada igal ajal ja igal pool, kui teil on internetiühendus.

Küsimus turvalisusest

Kuigi e-teenused ja digimaksed pakuvad mugavust, on turvalisus ikkagi kõigi jaoks murekohaks. Sellele vaatamata on turbeeksperdid ja tehnoloogiaettevõtted leidnud viise, kuidas kaitsta teie digitaalset teavet ja raha. Kaheastmeline autentimine, biomeetria, krüptograafia on mõned põhimeetodid, millega küberkriminaalidest üle saada.

Järeldus

Kokkuvõtteks võime öelda, et e-teenused ja digimaksed kujundavad meie elu uuesti ümber. Nad pakuvad meile võimalust osutada ja saada teenuseid kiiremini ja mugavamalt. Samal ajal tuleb meil suhtuda ettevaatlikult oma digitaalsete maksude ja e-teenuste turvalisusse.

Täiendav teave digimaksete ja e-teenuste kohta on saadaval siin, siin või siin.

Maksureform ja riigieelarve

Maksureform – muudatused maksustamise süsteemis – mängib keskset rolli riigieelarve kujundamisel. Kuigi maksureformil võib olla erinevaid eesmärke, sealhulgas majanduskasvu hoogustamine või tulude tasakaalu saavutamine, on neil kõigil oluline mõju riigieelarvele. Mõistame, kuidas maksutulu mõjutab riigi plaane.

Maksureform ja selle mõju riigi tuludele

Riigieelarves määratakse kindlaks riigi tulud ja kulud. Suure osa sissetulekutest moodustavad maksutulud. Maksud võivad olla otsesed, nagu tulumaks, või kaudsed, nagu käibemaks. Maksureformid mõjutavad otseselt maksutulusid, muutes maksukoormust või maksustatavate sündmuste ulatust.

Näiteks võib maksukoormuse vähendamine suurendada majandustegevust, mis omakorda toob kaasa suurema maksutulu. Teiselt poolt võib maksukoormuse suurendamine vähendada majandustegevust ja põhjustada maksutulu vähenemist. Need on vaid mõned võimalikud stsenaariumid, sõltuvalt konkreetsest reformist.

Maksureformi mõju riigikulutustele

Maksureformid mõjutavad ka riigikulutusi. Kui maksumäärad muutuvad, võib see mõjutada riigi võimekust finantseerida avalikke teenuseid ja programme. Lisaks võib maksureformi planeerimine ja rakendamine nõuda riigilt olulisi ressursse.

Kõrgem maksutulu tähendab tavaliselt suuremat eelarveruumi, mis annab riigile rohkem võimalusi avalike teenuste ja programmide rahastamisel. Vastupidi, kui maksutulu väheneb, peab riik oma kulutusi kärpima või otsima muid rahastamisallikaid.

Reformi õnnestumise mõõtmine

Reformi õnnestumist mõõdetakse sageli selle mõju põhjal majandusele ja tulumäärale. Kuid reformi mõju võib olla laiem, mõjutades näiteks majanduse konkurentsivõimet või sotsiaalset õiglust. Seetõttu tuleb reformi hinnata mitme näitaja alusel.

Põhjalik maksureform vajab hoolikat ettevalmistust ja planeerimist, et leida parim lahendus riigi ees seisvatele väljakutsetele. Selleks peab arvestama paljude teguritega, kaasa arvatud maksutulu, majanduslik olukord ja poliitilised eesmärgid.

Kokkuvõtteks

Maksureform on keeruline protsess, mis nõuab teadlikke otsuseid ja põhjalikku planeerimist. Reformid mõjutavad oluliselt riigieelarvet ja seetõttu ka kõiki avaliku sektori teenuseid, mida riik pakub. Maksureformid on seega elulise tähtsusega otsused, mille mõju avaldub laialdaselt riigi majanduspoliitikas ja sotsiaalvaldkonnas.


Lisainfot saate järgmistelt linkidelt:
* EV100 – väikelaen
* Postimees – kiirlaen
* Äripäev – parimad laenupakkumised

Krediidikonto ja krediidireiting

Krediidikonto on levinud vahend, mida paljud inimesed kasutavad oma rahaliste vajaduste rahuldamiseks. Tänapäeval on krediidireiting samavõrd oluline. Mõlema mõistmiseks ja nende omavahelisi seoseid mõistmiseks peame süvenema nende terminite tähendusse ja olulisusse.

Mis on krediidikonto?

Krediidikonto on rahanduses kasutatav termin, mis tähendab kontot, mille kaudu inimesed saavad laenu. Lihtsustatud mõistena tähendab see, et kui inimene avab krediidikonto, annab laenuandja talle mingi summa, mida ta saab vabalt kasutada. Kuidas krediidikonto mõjutab skoori on tähtis teada, sest see võib mõjutada laenu saamise võimalusi tulevikus.

Mis on krediidireiting ja miks see oluline on?

Krediidireiting on hinnang, mis näitab, kui suur on võimalus, et laenuvõtja tagastab laenu. Mida kõrgem on krediidireiting, seda tõenäolisem on, et laenuvõtja maksab laenu tagasi.

Krediidireitingu olulisus on selles, et see määrab, kui palju raha laenuandja on valmis laenama ja millist intressi tuleb maksta. Võttes arvesse seda, kuidas krediidikonto mõjutab krediidiskoori, on näha, et kõrgem krediidireiting võib aidata saada paremaid laenutingimusi.

Krediidikonto ja krediidireiting: kuidas need omavahel seotud on?

Krediidikonto ja krediidireiting on omavahel tihedalt seotud. Krediidireitingut kasutatakse sageli otsustamaks, kas olete sobiv kandidaat krediidikontole. Teisisõnu, kui teie krediidireiting on madal, võib teil olla raskusi krediidikonto avamisega.

Lisaks mõjutab krediidikonto aktiivsus teie krediidireitingut. Kui te kasutate oma krediidikontot vastutustundlikult – see tähendab, et maksate õigeaegselt oma arved ja hoidute konto ülekoormamisest -, võib see teie krediidireitingut parandada.

Lõppmõtteid

Krediidikonto ja krediidireiting on mõlemad olulised finantsvahendid, millest parem mõistmine võib aidata teie finantse paremini hallata. Krediidikonto võib olla väärtuslik ressurss rahaliste vajaduste rahuldamiseks, kuid krediidireiting on sama oluline, kui plaanite tulevikus laenu võtta.

Lisateavet kiirlaenude ja nende mõju kohta krediidireitingule leiate siit, euriborist saate lugeda siit ja aasta parimaid laenupakkumisi saate uurida siit.

Hoiusekonto avamine

Hoiusekonto avamine on lihtne protsess, mis aitab säilitada ja kasvatada teie raha. Selles artiklis tutvustame samm-sammult, kuidas hoiusekontot avada.

Mis on Hoiusekonto?

Hoiusekonto on panga pakutav finantsteenuse tüüp, kus klient saab hoiustada raha teatud ajaperioodiks, mille eest pank maksab hoiustajale intressi.

Miks avada Hoiusekonto?

Hoiusekontol on mitmeid eeliseid, näiteks ohutus, kindel intressimäär ja likviidsus. Teie hoiused on tagatud ja raha kasvab stabiilse intressimääraga. Võrreldes teiste investeerimisvõimalustega, on hoiusekontol madalam risk ja vähem volatiilsus.

Kuidas avada Hoiusekonto?

Hoiusekonto avamine koosneb peamiselt kolmest etapist: panga valimine, hoiusekonto tüübi valimine ja konto avamise vormistamine.

Panga valimine

Esimene samm hoiusekonto avamisel on panga valimine. Valikute hulgas on nii suured kommertspangad kui ka väiksemad hoiupangad. Iga panga hoiusekonto tingimused võivad erineda, seega on oluline neid võrrelda ja valida enda vajadustele vastav pank. Mõningate võrdluskriteeriumide hulka kuuluvad intressimäärad, minimaalne hoiusumma, hoiuse kestus ja võimalikud teenustasud.

Hoiusekonto tüübi valimine

Pärast panga valimist tuleb valida hoiusekonto tüüp. Tavaliselt pakuvad pangad erineva tähtajaga hoiusekontosid, mis võivad ulatuda mõnest kuust kuni mitme aastani. Oluline on valida selline hoiusekonto, mis vastab teie rahanduslikule plaanile ning võimaldab teil saada parimat intressi.

Konto avamise vormistamine

Konto avamiseks tuleb pöörduda panga esindaja poole või vormistada avaldus pangakontoris kohapeal või internetipangas. On kahte tüüpi hoiusekontosid: tähtajaline ja tähtajatu. Tähtajalise hoiuse puhul on raha kantud hoiusekontole kindlaks ajaks ja intressimakse võetakse kasutusele hoiuse lõppemisel. Tähtajatu hoiuse puhul saab raha hoiustada ja välja võtta igal ajal ning intressimakseid tehakse perioodiliselt.

Kokkuvõte

Hoiusekonto avamine võib tunduda tülikas, kuid lõppkokkuvõttes annab see teile turvalise ja stabiilse võimaluse oma raha kasvatamiseks. Lisaks on võimalus vajadusel raha kiirelt kätte saada, mis muudab hoiusekonto heaks võimaluseks neile, kes tahavad oma raha ohutult kasvatada. Vaata lähemalt Kuidas kiiresti avada hoiusekonto.

Hoiusekonto
Raha kasvatamine

Kasulikud lingid