Laen.eu võrdlusplatvorm

Laen.eu on võrdlusplatvorm, mille eesmärk on aidata tarbijatel leida parimaid laenuvõimalusi. See platvorm pakub reaalajas laenupakkumiste võrdlust, mis on suunatud sellele, et klient saaks teha teadlikke ja läbimõeldud otsuseid.
Kuidas Laen.eu töötab?

Kasutajad sisestavad platvormile oma soovid ja nõudmised, mille järel genereeritakse hulk laenupakkumisi. Laen.eu platvorm ühendab laenuvõtjaid laenuandjatega, leidmaks parimaid ja konkurentsivõimelisemaid intressimäärasid ja tingimusi. Kuidas võrrelda laenupakkumisi internetis

Eelised ja puudused

Eelkõige on väärt mainimist, et Laen.eu kasutamine on kiire ja lihtne. Einepunkt tarbib oma info sisestamiseks mõned minutid ning saab juba vastuseid. Kuid samas, kuna tegu on online platvormiga, on oluline jälgida isikuandmete turvalisust.

Teine eelis on võimalus võrrelda erinevaid laenupakkumisi ühest kohast. See tähendab, et tarbijad ei pea kulutama aega ja energiat, otsides informatsiooni erinevate laenuandjate kohta eraldi. Kuid siiski peavad laenuvõtjad olema ettevaatlikud, veendumaks, et nad mõistavad kõiki potentsiaalse laenu tingimusi ja kohustusi.

Lõppsõna

Laen.eu on väärtuslik vahend igale laenuotsijale. Välja eelkõige selle kiiruse ja mugavuse tõttu, mis aitavad tarbijatel leida parimaid laenupakkumisi.

Kuid on oluline meeles pidada, et laenamine on tõsine otsus. Enne laenu võtmist tuleb läbi mõelda oma rahaline olukord ja veenduda, et suudetakse laenu tagasi maksta. Lisaks on soovitatav konsulteerida finantsnõustajaga või teha põhjalikku uurimistööd, et mõista laenutingimuste ja intressimäärade võimalikke mõjusid.
Allikad:
– EV100
– Delfi
– Äripäev

Krüptoraha plokiahela selgitus

Krüptoraha plokiahel on tehnoloogia, mis toetab digitaalse valuuta, näiteks Bitcoin, tööd. Selle mõistmine võib tunduda keeruline, kuid me püüame seda selgemaks teha.

Mis on plokiahel?

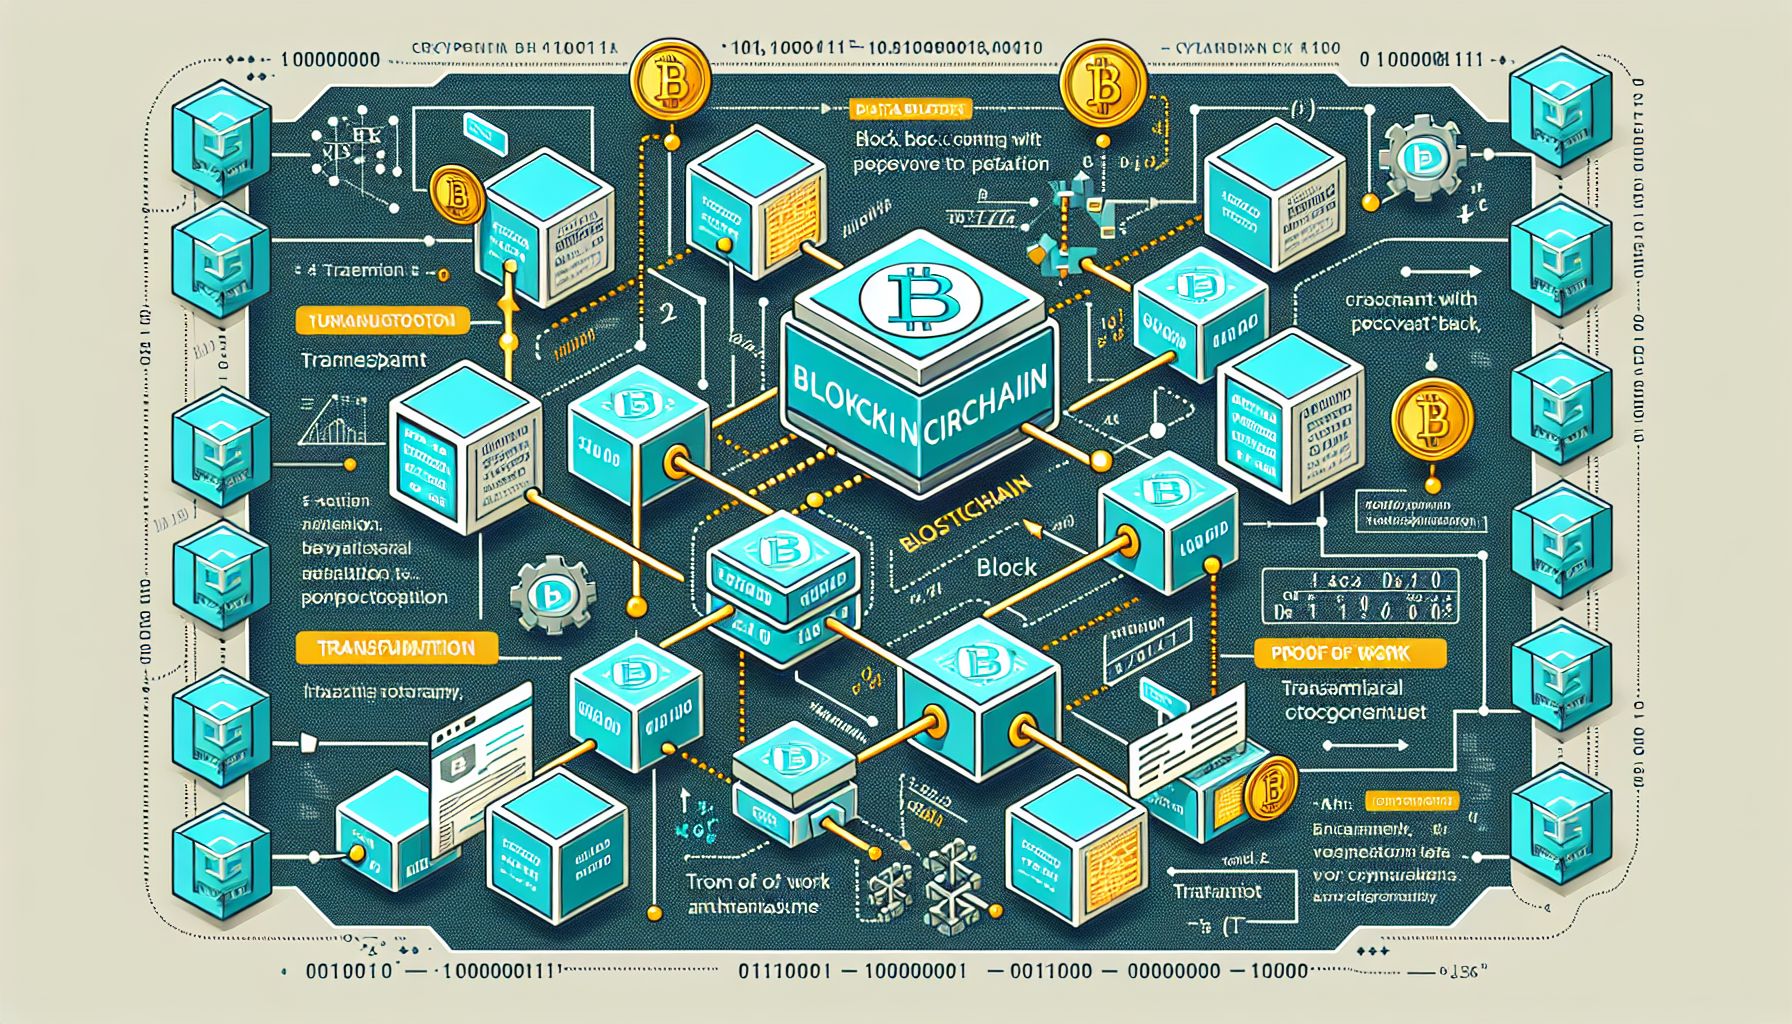
Plokiahel on digitaalne andmebaas, mis salvestab teavet eraldi plokkides. Iga plokk sisaldab olulist informatsiooni, näiteks tehingute ajalugu või digitaalsete lepingute andmed. Plokid on omavahel seotud, moodustades ahela. Selle tõttu on plokiahela süsteemis olevate andmete muutmine või manipuleerimine väga raske, sest see nõuab kõikide seotud plokkide muutmist. See teeb plokiahelast väga turvalise tehnoloogia.

Krüptoraha ja plokiahel

Krüptoraha, nagu Bitcoin, toimib plokiahela tehnoloogia peal. Plokiahel kirjutab iga tehingu plokisse. Näiteks, kui inimene A saadab inimesele B Bitcoini, salvestatakse see tehing plokki. Pärast tehingu registreerimist seda ei saa muuta ega tühistada. See tagab krüptoraha-süsteemi avatuse ja läbipaistvuse.

Kuidas töötab Blockchain

Blockchain töötab kasutades hajutatud süsteemi. Plokke ei hoita ühes kohas, vaid paljudes arvutites üle maailma. Kui tehing toimub, krüpteeritakse see ja lisatakse plokki. Pärast ploki täitmist liigub süsteem järgmise ploki juurde.

Kuna iga plokk sisaldab eelmise ploki “jälgimist” ehk tegelikult selle hashi, siis on andmed omavahel seotud ja seda on peaaegu võimatu muuta ilma jälgedeta. Kui keegi üritab tehinguid muuta, siis see muudab ploki “jälgi” ja see tundub kahtlane võrreldes teiste süsteemis olevate plokkidega.

Plokiahela kasutusvaldkonnad

Krüptoraha on plokiahela tehnoloogia kõige tuntum rakendus, kuid see pole ainus. Plokiahelat saab kasutada ka mitmetes teistes valdkondades, näiteks tervishoius, hariduses ja valitsusasutustes. See võimaldab luua läbipaistvaid ja usaldusväärseid süsteeme, kus andmeid saab kaitsta muutmise ja pettuste eest.

Järeldus

Kokkuvõttes on plokiahel digitaalne andmebaas, mis salvestab teavet turvalistes plokkides. Seda kasutatakse krüptoraha toetamiseks ja see võimaldab luua turvalisi ja läbipaistvaid digitaalseid süsteeme.

Loodetavasti on see artikkel aidanud sul mõista, kuidas plokiahel töötab ning kuidas see mõjutab krüptoraha toimimist.

Lihtsalt rahast: laenuhaldused

Laenuhaldus on protsess, mis hõlmab laenuomaniku ja laenuvõtja vaheliste finantskohustuste koordineerimist. Hõlmab laenude väljastamist, laenude järelevalvet, laenude refinantseerimist ja laenude sissenõudmist. See on oluline osa finantssüsteemist, mis aitab tagada, et laenude andjad saavad investeeritud raha tagasi ja laenuvõtjad täidavad oma kohustusi.

Laenude väljastamine

Laenude väljastamine on laenuhalduse esimene etapp. Selles etapis hindab laenuandja laenuvõtjat, tema finantsolukorda ja võimet laenu tagasi maksta. See hõlmab krediidikontrolli, finantsdokumentide uurimist ja laenuvõtjaga läbirääkimiste pidamist.

Näiteks, kui keegi taotleb kiirlaenu, siis laenuandja vaatab üle taotleja tausta, aadressil https://laen.eu/kiirlaen/ saate lisateavet.

Laenude järelevalve

Laenude järelevalve on laenuhalduse järgmine etapp. See hõlmab laenutingimuste jälgimist, laenude maksete ajakava kinnipidamise jälgimist ja vajadusel ümberkorraldamist.

Vahel võib laenuvõtjal olla mitu laenu korraga hallata. Selleks on välja töötatud erinevaid vahendeid ja strateegiaid. Rohkem teavet selle kohta, kuidas hallata mitut laenu korraga, leiate aadressilt https://lihtsaltrahast.ee.

Laenude refinantseerimine

Laenude refinantseerimine tähendab uue laenu võtmist, et tasuda olemasolevad laenud. See võib aidata laenuvõtjal säästa intressikulusid, lühendada laenu tagasimaksetähtaega või lihtsustada laenuhaldust, kui on mitu laenu.

Erinevad laenupakkumised ja refinantseerimisvõimalused leiate siit.

Laenude sissenõudmine

Lõpuks on laenuhalduse viimaseks etapiks laenude sissenõudmine. Kui laenuvõtja ei suuda laenu tagasi maksta, võetakse kasutusele meetmed laenu tagasimaksmiseks. See võib hõlmata vara müümist, kohtusse pöördumist või muude õiguskaitsemeetmete kasutamist.

See on laenuhalduse ülevaade. Tegemist on keeruka protsessiga, mis nõuab rahaasjades asjatundlikkust. Kuid õige lähenemis- ja strateegiaga on võimalik oma laenukohustusi hallata ja hoida oma finantsid korras.

Laenuhalduse ülevaade

Laenude haldamine

Rahateebraha: säästmine noortele

Rahateebraha Kuidas noored saavad raha kõrvale panna on oluline teema, mida tuleks rohkem rõhutada. Säästmine aitab noortel oma tuleviku rahalist turvalisust tagada. Selle artikli eesmärk on pakkuda mõningaid näpunäiteid, kuidas noored saavad oma säästmisharjumust parandada.

Mõista oma rahalisi vajadusi

See on esimene samm. Noored peaksid oma rahalised vajadused mõistma ja eelarve koostama. See hõlmab tulude ja kulude kirjapanekut ning nende võrdlemist. Tulu võib tulla näiteks osalise tööajaga tööst või stipendiumist, samas kui kulud hõlmavad elamiskulusid, õppelaene ja lõbustusi. Eelarve katmine võimaldab noortel näha, kui palju nad saavad igast sissetulekust säästa.

Õpi, kuidas raha kasvab

Noored peaksid õppima, kuidas raha kasvab, võrreldes erinevaid investeerimisvõimalusi. Nende hulka kuuluvad säästud, investeerimisfondid või aktsiad. Neid teadmisi saab hankida veebitööriistadest või finantsnõustajatelt.

Kasuta digitaalseid tööriistu

Digitaalne tehnoloogia pakub mitmeid tööriistu, mis aitavad noortel oma raha kasvatada. Näiteks hoiuse automaatne säästmisfunktsioon, raha jälgimise rakendused ja digitaalsed investeerimisplatvormid.

Võta vastutus laenude eest

Noored peaksid olema teadlikud laenude võtmise eest ja kuidas need võivad mõjutada nende finantsstabiilsust. Kiirlaenud võivad tunduda ahvatlevad, kuid nende intressimäärad on sageli kõrged. Noored peaksid kaaluma kiirlaenu võtmise tagajärgi (allikas). Samuti peavad nad mõistma, kuidas euribor võib mõjutada nende laenuintressi (allikas).

Kinnitage oma säästmise eesmärgid

Noored peaksid määratlema oma säästmise eesmärgid, alates lühiajalisest eesmärgist, nagu puhkuseks säästmine, kuni pikaajalise eesmärgini, nagu pensioni jaoks säästmine.

Leidke võimalusi säästa

Mõnikord peitub säästmise võti igapäevaste kulude vähendamises. Iga7 euro eest, mida noored kulutavad mittevajalikele asjadele, on üks euro vähem, mida nad saavad säästa. Seega on oluline kulutada targalt ja mugavustega mõistlikult ümber käia.

Lõppkokkuvõttes ei saa säästmine olla üleöö saavutus. See nõuab pühendumust ja kannatlikkust. Kuid läbimõeldud säästustrateegiaga saavad noored oma eesmärgid saavutada ja finantsiliselt turvalise tuleviku tagada. Noorte jaoks on oluline mõista, et varajane säästmine annab neile pikaajalises perspektiivis suure eelise.

Digimaksed ja e-teenused

E-teenused ja digimaksed on viimase aastakümne ajal võtnud maailma kiirelt üle. Eesti, mis on maailmatasemel e-teenuste pakkuja, on selle muutuse suunanäitaja. Artiklis tugineme asjakohasele teabele digimaksed.ee-st, mis annab ülevaate sellest, kuidas riiklikud teenused digitaliseeruvad.

Mida tähendab e-teenus?

E-teenus on teenus, mida pakutakse interneti kaudu. E-teenus võib olla mistahes teenus, alates e-poe sisseostudest kuni maksude tasumiseni. E-teenuste üldine suundumus on pakkuda üha rohkem teenuseid veebis, et vähendada teenuste osutamise aega ja muuta need tõhusamaks.

Digimaksed on e-teenuste alustalaks

E-teenuseid pakuvad organisatsioonid peavad võimaldama klientidel võimalikult lihtsalt ja turvaliselt maksta. Digimaksed on siin lahenduseks. Digimakse, mis on tehingute tegemine digitaalse tehnoloogia abil, on tõstnud mugavuse ja tõhususe uuele tasemele. Maksed tehakse otse, ilma füüsilise valuuta või pangatšekkidega tegelemata.

Võlusõna: Kasutusmugavus

E-teenused ja digimaksed on kasutanud tehnoloogiat, et muuta kasutuskogemus lihtsaks ja mugavaks. Digimakseid saab teha mõne klõpsuga nutitelefonil. E-teenused, nagu online-riigiteenused, e-pangandus, e-õpe, pakuvad mugavust, et saaksite neid kasutada igal ajal ja igal pool, kui teil on internetiühendus.

Küsimus turvalisusest

Kuigi e-teenused ja digimaksed pakuvad mugavust, on turvalisus ikkagi kõigi jaoks murekohaks. Sellele vaatamata on turbeeksperdid ja tehnoloogiaettevõtted leidnud viise, kuidas kaitsta teie digitaalset teavet ja raha. Kaheastmeline autentimine, biomeetria, krüptograafia on mõned põhimeetodid, millega küberkriminaalidest üle saada.

Järeldus

Kokkuvõtteks võime öelda, et e-teenused ja digimaksed kujundavad meie elu uuesti ümber. Nad pakuvad meile võimalust osutada ja saada teenuseid kiiremini ja mugavamalt. Samal ajal tuleb meil suhtuda ettevaatlikult oma digitaalsete maksude ja e-teenuste turvalisusse.

Täiendav teave digimaksete ja e-teenuste kohta on saadaval siin, siin või siin.

Krediidikonto ja krediidireiting

Krediidikonto on levinud vahend, mida paljud inimesed kasutavad oma rahaliste vajaduste rahuldamiseks. Tänapäeval on krediidireiting samavõrd oluline. Mõlema mõistmiseks ja nende omavahelisi seoseid mõistmiseks peame süvenema nende terminite tähendusse ja olulisusse.

Mis on krediidikonto?

Krediidikonto on rahanduses kasutatav termin, mis tähendab kontot, mille kaudu inimesed saavad laenu. Lihtsustatud mõistena tähendab see, et kui inimene avab krediidikonto, annab laenuandja talle mingi summa, mida ta saab vabalt kasutada. Kuidas krediidikonto mõjutab skoori on tähtis teada, sest see võib mõjutada laenu saamise võimalusi tulevikus.

Mis on krediidireiting ja miks see oluline on?

Krediidireiting on hinnang, mis näitab, kui suur on võimalus, et laenuvõtja tagastab laenu. Mida kõrgem on krediidireiting, seda tõenäolisem on, et laenuvõtja maksab laenu tagasi.

Krediidireitingu olulisus on selles, et see määrab, kui palju raha laenuandja on valmis laenama ja millist intressi tuleb maksta. Võttes arvesse seda, kuidas krediidikonto mõjutab krediidiskoori, on näha, et kõrgem krediidireiting võib aidata saada paremaid laenutingimusi.

Krediidikonto ja krediidireiting: kuidas need omavahel seotud on?

Krediidikonto ja krediidireiting on omavahel tihedalt seotud. Krediidireitingut kasutatakse sageli otsustamaks, kas olete sobiv kandidaat krediidikontole. Teisisõnu, kui teie krediidireiting on madal, võib teil olla raskusi krediidikonto avamisega.

Lisaks mõjutab krediidikonto aktiivsus teie krediidireitingut. Kui te kasutate oma krediidikontot vastutustundlikult – see tähendab, et maksate õigeaegselt oma arved ja hoidute konto ülekoormamisest -, võib see teie krediidireitingut parandada.

Lõppmõtteid

Krediidikonto ja krediidireiting on mõlemad olulised finantsvahendid, millest parem mõistmine võib aidata teie finantse paremini hallata. Krediidikonto võib olla väärtuslik ressurss rahaliste vajaduste rahuldamiseks, kuid krediidireiting on sama oluline, kui plaanite tulevikus laenu võtta.

Lisateavet kiirlaenude ja nende mõju kohta krediidireitingule leiate siit, euriborist saate lugeda siit ja aasta parimaid laenupakkumisi saate uurida siit.

Hoiusekonto avamine

Hoiusekonto avamine on lihtne protsess, mis aitab säilitada ja kasvatada teie raha. Selles artiklis tutvustame samm-sammult, kuidas hoiusekontot avada.

Mis on Hoiusekonto?

Hoiusekonto on panga pakutav finantsteenuse tüüp, kus klient saab hoiustada raha teatud ajaperioodiks, mille eest pank maksab hoiustajale intressi.

Miks avada Hoiusekonto?

Hoiusekontol on mitmeid eeliseid, näiteks ohutus, kindel intressimäär ja likviidsus. Teie hoiused on tagatud ja raha kasvab stabiilse intressimääraga. Võrreldes teiste investeerimisvõimalustega, on hoiusekontol madalam risk ja vähem volatiilsus.

Kuidas avada Hoiusekonto?

Hoiusekonto avamine koosneb peamiselt kolmest etapist: panga valimine, hoiusekonto tüübi valimine ja konto avamise vormistamine.

Panga valimine

Esimene samm hoiusekonto avamisel on panga valimine. Valikute hulgas on nii suured kommertspangad kui ka väiksemad hoiupangad. Iga panga hoiusekonto tingimused võivad erineda, seega on oluline neid võrrelda ja valida enda vajadustele vastav pank. Mõningate võrdluskriteeriumide hulka kuuluvad intressimäärad, minimaalne hoiusumma, hoiuse kestus ja võimalikud teenustasud.

Hoiusekonto tüübi valimine

Pärast panga valimist tuleb valida hoiusekonto tüüp. Tavaliselt pakuvad pangad erineva tähtajaga hoiusekontosid, mis võivad ulatuda mõnest kuust kuni mitme aastani. Oluline on valida selline hoiusekonto, mis vastab teie rahanduslikule plaanile ning võimaldab teil saada parimat intressi.

Konto avamise vormistamine

Konto avamiseks tuleb pöörduda panga esindaja poole või vormistada avaldus pangakontoris kohapeal või internetipangas. On kahte tüüpi hoiusekontosid: tähtajaline ja tähtajatu. Tähtajalise hoiuse puhul on raha kantud hoiusekontole kindlaks ajaks ja intressimakse võetakse kasutusele hoiuse lõppemisel. Tähtajatu hoiuse puhul saab raha hoiustada ja välja võtta igal ajal ning intressimakseid tehakse perioodiliselt.

Kokkuvõte

Hoiusekonto avamine võib tunduda tülikas, kuid lõppkokkuvõttes annab see teile turvalise ja stabiilse võimaluse oma raha kasvatamiseks. Lisaks on võimalus vajadusel raha kiirelt kätte saada, mis muudab hoiusekonto heaks võimaluseks neile, kes tahavad oma raha ohutult kasvatada. Vaata lähemalt Kuidas kiiresti avada hoiusekonto.

Hoiusekonto
Raha kasvatamine

Kasulikud lingid

Investeerimine #129: risk enne instrumenti

Riskikirje 129: enne instrumenti tuleks riskilause.

Lubaduste keeld

See sait ei anna tootluslubadusi. Kui keegi lubab kindlat tulu, ole eriti ettevaatlik.

Eeltingimused

Puhver olemas? Laenuraha ei lähe turule? Ajaline horisont teada?

Maksud ja kulud

Tehingu- ja valitsemistasud ning maksud mõjutavad tulemust. Vaata EMTA/ FI / Minuraha materjale.

Otsuse logi

Kirjuta üles, miks kaalud tehingut (kirje 129). Kui põhjendus on „FOMO“, oota.

Kokkuvõte

Risk peale, lubadus maha.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Finantsalane märkus (seisuga 16.10.2026): see artikkel on üldine teave, mitte finants-, investeerimis-, raamatupidamis-, laenu- ega maksunõuanne. Reeglid, määrad ja tingimused muutuvad; kontrolli alati ametlikku allikat ja vajadusel küsi sõltumatult nõustajalt.

Investeerimisrisk (seisuga 16.10.2026): investeerimisel võid kaotada osa rahast või kogu raha. Tootlus ei ole lubatud ega tagatud. Mineviku tulemused ei ennusta tulevikku.

Allikad

Investeerimine #127: risk enne instrumenti

Riskikirje 127: enne instrumenti tuleks riskilause.

Lubaduste keeld

See sait ei anna tootluslubadusi. Kui keegi lubab kindlat tulu, ole eriti ettevaatlik.

Eeltingimused

Puhver olemas? Laenuraha ei lähe turule? Ajaline horisont teada?

Maksud ja kulud

Tehingu- ja valitsemistasud ning maksud mõjutavad tulemust. Vaata EMTA/ FI / Minuraha materjale.

Otsuse logi

Kirjuta üles, miks kaalud tehingut (kirje 127). Kui põhjendus on „FOMO“, oota.

Kokkuvõte

Risk peale, lubadus maha.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Finantsalane märkus (seisuga 16.10.2026): see artikkel on üldine teave, mitte finants-, investeerimis-, raamatupidamis-, laenu- ega maksunõuanne. Reeglid, määrad ja tingimused muutuvad; kontrolli alati ametlikku allikat ja vajadusel küsi sõltumatult nõustajalt.

Investeerimisrisk (seisuga 16.10.2026): investeerimisel võid kaotada osa rahast või kogu raha. Tootlus ei ole lubatud ega tagatud. Mineviku tulemused ei ennusta tulevikku.

Allikad

Investeerimine #125: risk enne instrumenti

Riskikirje 125: enne instrumenti tuleks riskilause.

Lubaduste keeld

See sait ei anna tootluslubadusi. Kui keegi lubab kindlat tulu, ole eriti ettevaatlik.

Eeltingimused

Puhver olemas? Laenuraha ei lähe turule? Ajaline horisont teada?

Maksud ja kulud

Tehingu- ja valitsemistasud ning maksud mõjutavad tulemust. Vaata EMTA/ FI / Minuraha materjale.

Otsuse logi

Kirjuta üles, miks kaalud tehingut (kirje 125). Kui põhjendus on „FOMO“, oota.

Kokkuvõte

Risk peale, lubadus maha.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Mineviku tootlus ei ennusta tulevikku.

Finantsalane märkus (seisuga 16.10.2026): see artikkel on üldine teave, mitte finants-, investeerimis-, raamatupidamis-, laenu- ega maksunõuanne. Reeglid, määrad ja tingimused muutuvad; kontrolli alati ametlikku allikat ja vajadusel küsi sõltumatult nõustajalt.

Investeerimisrisk (seisuga 16.10.2026): investeerimisel võid kaotada osa rahast või kogu raha. Tootlus ei ole lubatud ega tagatud. Mineviku tulemused ei ennusta tulevikku.

Allikad